Variantieanalyse vergelijkt werkelijke resultaten met budgetten en prognoses om te onthullen waar de prestaties afwijken van het plan, maar de berekening is slechts het beginpunt — de waarde komt van het identificeren van drijfveren, hoofdoorzaken en actiepunten.
Financiële en FP&A-teams gebruiken prijs-, volume-, tarief- en efficiëntievarianten om verschillen in de bovenste regel te ontleden in de specifieke componenten die verklaren wat er daadwerkelijk is veranderd.
Materialiteit en persistentie zijn belangrijker dan alleen de omvang. Een kleine variantie die elke maand herhaalt, wijst vaak op een groter structureel probleem dan een grote eenmalige schommeling.
Automatisering en AI in FP&A comprimeren de handmatige gegevensverzameling en laten teams zich richten op interpretatie, drijfverenanalyse en managementreacties — het werk dat daadwerkelijk beslissingen informeert.
Het vergelijken van werkelijke financiële resultaten met budgetten en prognoses is essentieel voor het meten van prestaties en winstgevendheid. Het is echter belangrijk om een gestructureerd proces te volgen om blinde vlekken te vermijden. Met variantieanalyse kunnen financiële en FP&A-teams bepalen waar resultaten afwijken van plannen, waarbij aannames worden vervangen door duidelijk bewijs.
Laten we de belangrijkste variantietypen en formules verkennen voordat we drijfverenanalyse, gegevensinterpretatie en hoe financiële beslissingen daardoor verbeteren, bespreken.
Wat Is Variantieanalyse en Waarom Is Het Belangrijk?
Variantieanalyse is het gestructureerde proces van het vergelijken van werkelijke financiële resultaten met budgetten en prognoses. Door verschillende variantietypen te analyseren, kunnen financiële en FP&A-teams vaststellen waar en hoeveel werkelijke resultaten afwijken van schattingen.
Variantieanalyse in strategische financiën is meer dan een eenvoudige berekening die een numeriek verschil laat zien. Analyse onthult gebieden waar middelen niet worden geprioriteerd, waar uitgaven boven of onder het plan liggen, en brengt gegevensanomalieën aan het licht.
Dit maakt het een vitaal managementproces dat financiële, FP&A- en bedrijfsleiders helpt om meer genuanceerde beslissingen te nemen.
Typische variantievergelijkingen omvatten:
Budgetten vs. werkelijk (hoe heeft het bedrijf gepresteerd ten opzichte van de planning?)
Prognoses vs. werkelijk (zijn voorspellingen nauwkeurig?)
Periode-over-periode of fluxanalyse (hoe heeft het bedrijf gepresteerd vergeleken met eerdere perioden?)
Standaardkosten vs. werkelijk (kosten materialen en arbeid het voorspelde bedrag?)
Afhankelijk van de gevolgde variantietypen kunnen financiële en FP&A-teams:
Middelen herverdelen op basis van prestaties
Prognoses verbeteren op basis van historische fouten
Operationele capaciteit afstemmen op de werkelijke vraag
Inefficiënties zoals overtollige arbeidsuren oplossen
Bewijs opbouwen om de overstap van statische naar rollende prognoses te ondersteunen
Variantieanalyse Formules en Berekeningsmethoden
Voordat we varianten in componenten opdelen, laten we de kernformules verkennen die financiële teams gebruiken om variantie te berekenen — te beginnen met basis dollar- en procentuele verschillen, en deze vervolgens op te delen in prijs-, volume-, tarief- en efficiëntievarianten voor een meer gedetailleerd beeld.
Basis Dollar- en Procentuele Variantieformules
De formule Werkelijk – Budget/Prognose wordt gebruikt om de basis dollarvariantie te berekenen. Voordat u echter berekent, is het belangrijk om duidelijke benchmarks vast te stellen (bijv. het meten van variantie ten opzichte van de laatste herprognose).
Consistentie in variantielabeling is ook cruciaal (bijv. als gunstig of ongunstig). Een cijfer dat als hoger wordt beschouwd, is ongunstig voor kosten, maar gunstig voor inkomsten.
Ondertussen plaatst het berekenen van percentages dollarbedragen in verhouding (bijv. $30k boven plan op een budget van $2 miljoen is triviaal, terwijl het significant is op $100k). Gebruik de formule (Werkelijk – Budget/Prognose) ÷ Budget/Prognose × 100.
Prijs-, Volume-, Tarief- en Efficiëntievariantieformules
Sommige scenario's vereisen meer dan basis dollar- en procentberekeningen om variantie verder in contexten op te splitsen. Bijvoorbeeld, een $40k materiaalkostenvariantie suggereert dat meer eenheden zijn gebruikt dan voorspeld, of dat eenheidskosten hoger waren dan verwacht.
Variantie
Wat Het Meet
Formule
Prijsvariantie
Verschil tussen verwachte en werkelijke materiaalkosten
Voorbeeld — Prijsvariantie: Een fabrikant had $8,00 per eenheid begroot voor een stalen onderdeel en gebruikte 12.000 eenheden in het kwartaal. De werkelijke prijs was $8,75 per eenheid.
Het gat van $9.000 vertelt de financiën dat de kostenoverschrijding uit de prijs kwam, niet het volume. Volgende stap: onderzoeken of de leverancierstoename tijdelijk is (een piek op de spotmarkt) of structureel (een contractheronderhandeling), en of het in de prognose van het volgende kwartaal moet worden opgenomen.
Voorbeeld — Volumevariantie: Dezelfde fabrikant, hetzelfde onderdeel. Het budget ging uit van 10.000 eenheden tegen $8,00 per eenheid; het werkelijke gebruik was 12.000 eenheden.
De volumevariantie is bijna tweemaal de prijsvariantie, wat de aandacht van het onderzoek richt op productieplanning, niet inkoop. Was de werkelijke output hoger dan voorspeld? Was er herwerk of afval? Was het standaardgebruikspercentage zelf verkeerd ingesteld? Het antwoord bepaalt of de reactie operationeel is (het proces oplossen) of planning (de standaard oplossen).
Typen Varianten Die Financiële Teams Gewoonlijk Analyseren
Financiële en FP&A-teams analyseren varianten in budget, prognose, kosten en uitgaven, en inkomsten en verkopen. In elk geval moeten teams brede financiële varianten overwegen die vaststellen wat er is gebeurd voordat ze verdergaan naar hun drijfveren.
Budgetvarianten stellen vast of een bedrijf zich aan een statisch financieel plan heeft gehouden.
Prognosevarianten meten hoe goed financiële en FP&A-teams de operationele traject begrijpen.
Kosten- en uitgavenvarianten geven aan hoeveel een project daadwerkelijk kostte versus hoeveel ervoor was begroot.
Inkomsten- en verkoopvarianten identificeren het verschil tussen werkelijke inkomsten en prognose (opgesplitst in prijs en volume).
Hoe Voer Je Stap Voor Stap Een Variantieanalyse Uit
Ongeacht het type en de behoefte zijn er zeven belangrijke stappen om te zorgen dat betrouwbare gegevens leiden tot hoofdoorzaakanalyse en een actiegerichte managementreactie.
1. Definieer de Benchmark en Reikwijdte
Kies een vaste benchmark (zoals een statisch budget om te beoordelen of uw uitgavendiscipline de doelen van de vorige periode haalt) en overweeg de afdelingen, tijdsperioden of kostenplaatsen die u wilt vergelijken.
2. Verzamel en Valideer Werkelijke en Geplande Gegevens
Verzamel de twee gegevenssets die u wilt vergelijken. Het valideren van deze gegevens zorgt ervoor dat ze voldoen aan de genoemde parameters (wat efficiënter is bij gebruik van automatisering).
3. Bereken en Prioriteer Varianten
Bepaal de variantieanalyses die helpen om de vraag(en) te beantwoorden die in stap één zijn bepaald. Prioriteer bijvoorbeeld budgetvariantie om op te bouwen naar uitgavendisciplineanalyse door begrote uitgaven van werkelijke uitgaven af te trekken. Stel materialiteitsdrempels en regels in, zodat u zich richt op grote schommelingen die er daadwerkelijk toe doen.
4. Ontleed de Variant in Drijfveren
Met berekeningen kunt u bepalen of resultaten gunstig of ongunstig zijn en de totale variantie ontleden in specifieke componenten om de onderliggende drijfveren te begrijpen (bijv. prijs en volume).
Tariefvariantie: Een dienstverlenend bedrijf voorspelde 500 factureerbare uren tegen $60 per uur ($30.000 geplande arbeidskosten). De werkelijke kosten waren 500 uur tegen $68 per uur ($34.000 werkelijk).
Omdat de werkelijke uren precies overeenkwamen met het plan, is de volledige kloof van $4.000 een tariefprobleem — geen efficiëntie. Dat wijst de financiën op compensatiewijzigingen, verschuivingen in de mix van contractanten of een verschuiving naar meer senior personeel in de betrokkenheid. Als de uren ook waren gestegen, zou de analyse tarief van efficiëntie moeten scheiden om de drijfveren te isoleren.
5. Bepaal Hoofdoorzaken
Onderzoek de specifieke oorzaken van variantie door cijfers in realtime te ontleden. Effectief gebruikt, kan AI helpen bij het detecteren van anomalieën en het rangschikken van potentiële hoofdoorzaken op waarschijnlijkheid.
6. Interpreteer en Rapporteer de Bevindingen
Bouw een volledig rapport van bevindingen op, met relevante variantiegegevens als basis voor strategische aanpassing. Beoordeel de hoofdoorzaken die door uw berekeningen worden gesuggereerd en bepaal of schommelingen en afwijkingen tijdelijk zijn of dieper en structureel.
7. Voer Bevindingen in Planning
Definieer vanuit uw rapport duidelijk kansen die toekomstige planning ondersteunen. Wijs afdelingsleiders toe om eventuele voorgestelde oplossingen te implementeren en update prognoses en basislijnen dienovereenkomstig.
Hoe Gunstige en Ongunstige Varianten te Interpreteren
Zakelijke context is cruciaal bij het interpreteren van varianten, omdat ze gunstig of ongunstig kunnen zijn. Een gunstige variant laat een bedrijf beter af dan gepland, terwijl een ongunstige variant het tegenovergestelde is.
Voor een eerlijke analyse is het belangrijk om materialiteit en persistentie te overwegen (bijv. prioriteit geven aan het aanpakken van een kleine maar consistent groeiende variantie).
Eenmalige effecten kunnen ook resultaten vertekenen, zoals noodkosten, die uw toekomstige aannames niet veranderen (in tegenstelling tot terugkerende kosten).
Context is cruciaal. Sommige gunstige varianten kunnen bijvoorbeeld suggereren dat een bedrijf investeert in goedkope materialen die tot verspilling leiden, of dat bepaalde gebieden ondergefinancierd zijn.
Best Practices en Veelvoorkomende Valkuilen in Variantieanalyse
Variantieanalyse laat besluitvormers zien waarom een variantie plaatsvond en suggereert wat te doen als reactie. Effectief varianten interpreteren betekent rekening houden met zakelijke en operationele realiteiten, terwijl bevindingen worden omgezet in beslissingen.
Hoewel het focussen op wiskundige verschillen tussen werkelijke en budgetcijfers technisch correct is, levert de basiswiskunde geen bruikbare inzichten op. Elke variantie als een probleem behandelen is ook tijdrovend en onnodig.
Om deze valkuilen te vermijden:
Stel consistente materialiteitsdrempels in
Houd rekening met verschuivingen veroorzaakt door timing en seizoensinvloeden (bijv. door een basislijn aan te passen voor verhoogde inkomsten tijdens het vakantieseizoen)
Vermijd aannames en neem de tijd om hoofdoorzaken te valideren voordat u rapporteert
Verwijder verouderde economische aannames uit de analyse
Geavanceerde Methoden en Hulpmiddelen voor Variantieanalyse
Voor maximale effectiviteit moeten financiële en FP&A-teams verder gaan dan traditionele analyse en geavanceerde tactieken volgen. Deze moeten handmatig onderzoek verminderen, voortbouwen op basis werkelijke vs. budgetmetriek en dieper in drijfveren boren (zonder routinematige analyse complexer te maken).
Drie belangrijke routes zijn onder andere het gebruik van:
Flexibel budget en op drijfveren gebaseerde analyse
Variantiebruggen en watervalanalyse
Automatisering, realtime gegevens en AI-ondersteunde commentaar
Flexibel Budget en Op Drijfveren Gebaseerde Analyse
Het gebruik van flexibel budgetteren betekent dat budgetten worden herberekend op werkelijke behaalde volumes, wat helpt om kostlijnen nauwkeurig te houden. Op drijfveren gebaseerde analyse, gebruikt naast, koppelt afwijkende cijfers aan specifieke activiteiten en oorzaken.
Bijvoorbeeld, met op drijfveren gebaseerde analyse kunnen financiële en FP&A-teams een daling in verkoop koppelen aan verminderde klantinteresse of seizoensgebonden vraag, waardoor context aan uitkomsten wordt toegevoegd.
Variantiebruggen en Watervalanalyse
Hulpmiddelen zoals variantiebruggen helpen bij het visualiseren van reizen tussen budgetten en werkelijkheden, waarbij rekening wordt gehouden met drijfveren als tussenstappen. Langs de route toont deze visualisatie hoe specifieke positieve en negatieve drijfveren een cijfer (zoals bruto winst) naar zijn uiteindelijke werkelijkheid beïnvloeden.
Variantiebruggen of watervaldiagrammen bevatten balken die budgetten en werkelijkheden in een verhaallijn verbinden. Het is belangrijk om een duidelijke basislijn te hebben en consistente gunstige/ongunstige kleurcodering en labeling te gebruiken voor eenvoudigere referentie.
Automatisering, Realtime Gegevens en AI-ondersteunde Commentaar
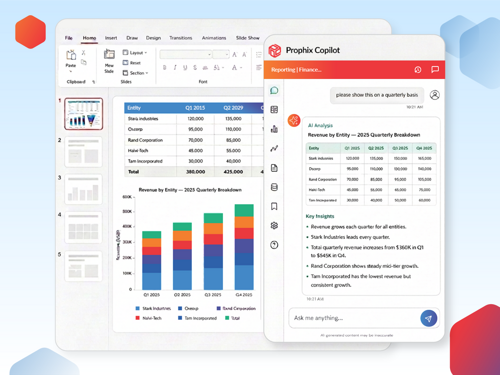
Financiële en FP&A-teams gebruiken financiële automatisering en AI om realtime gegevens te verzamelen en te aggregeren voor nauwkeurigere, efficiëntere en herhaalbare variantieanalyses. Hulpmiddelen en gegevenssets kunnen bijvoorbeeld worden geïntegreerd om informatie automatisch in gecentraliseerde bronnen te verzamelen op een doorlopende basis.
AI kan anomalieën detecteren en waarschijnlijke oorzaken van variantie suggereren door continu de informatie te analyseren die het verzamelt, en levert hoogstaande commentaren die teams toepassen met context en expertise. Zorgvuldig beheerde AI in FP&A versterkt efficiëntere variantieanalyse en vervangt de expertise van analisten niet.
Statistische en Voorspellende Benaderingen
Buiten flexibele budgetten en variantiebruggen passen sommige teams statistische methoden toe, zoals eenzijdige en tweezijdige ANOVA, om te testen of verschillen over meerdere categorieën (bijv. regio, productlijn, tijdsperiode) statistisch significant zijn of slechts ruis. Dit combineren met trendanalyse en voorspellende modellering helpt teams structurele drijfveren te scheiden van eenmalige schommelingen en te voorspellen waar varianten waarschijnlijk in de volgende cyclus zullen verschijnen.
Technologie-ondersteuning
Een enterprise resource planning (ERP) systeem biedt de transactionele ruggengraat voor realtime gegevensintegratie, terwijl een AI-gestuurde financiële planningsoplossing erbovenop automatisch variantieoverzichten van de operationele marge kan bouwen; waarbij visueel wordt getraceerd hoe prijs-, volume- en kostendrijvers de marge van budget naar werkelijkheid hebben bewogen. Het vergelijken van een vaste budgetvariantie met een flexibele maakt ook duidelijk of een schommeling kwam door volumeveranderingen of daadwerkelijke kostenbeheersing.
Veelvoorkomende Problemen in Variantieanalyse
Zelfs goed uitgevoerde variantieanalyseprocessen stuiten op terugkerende problemen — van timing mismatches tot onduidelijke eigendom. Hier zijn de meest voorkomende problemen waar financiële teams tegenaan lopen, en wat de oorzaken ervan zijn.
Niet verbonden met FP&A-doelen en KPI's – Variantieanalyse verliest waarde wanneer het als een op zichzelf staande oefening wordt uitgevoerd in plaats van teruggekoppeld naar de financiële verklaring en de KPI's, zoals de operationele marge, die het leiderschap daadwerkelijk volgt.
Gebrek aan een consistente frametechniek – Zonder een herhaalbaar kader voor het categoriseren en prioriteren van varianten, heroverwegen teams dezelfde vragen elke periode in plaats van een standaardbeleid toe te passen voor wat wordt onderzocht.
Zwakke samenwerking tussen teams – Grote afwijkingen raken vaak meer dan één afdeling, en zonder input van de relevante belanghebbenden stagneert de hoofdoorzaakanalyse of komt het op de verkeerde verklaring terecht.
Verwarring tussen variantieanalyse en fluxanalyse – De twee overlappen elkaar maar zijn niet identiek en teams passen soms periode-over-periode fluxlogica toe op een budget-vs-werkelijke vraag, waardoor de benchmark wordt vertroebeld.
Handmatig proces, geen variantieanalysetools – Vertrouwen op statische spreadsheets in plaats van speciale tools maakt het moeilijker om varianten in de operationele marge vroegtijdig op te sporen of casestudy's te maken van hoe soortgelijke discrepanties in eerdere perioden werden opgelost.
Conclusie: Variantieanalyse Omzetten in Betere Beslissingen
Variantieanalyse gaat niet alleen over het berekenen van het verschil tussen budgetten en werkelijkheden, maar over het identificeren van specifieke prestatieverschillen en hun drijfveren.
Met hoofdoorzaakanalyse kunnen financiële en FP&A-teams aanbevelingen ontwikkelen die meer duurzame, op groei gerichte planning informeren.
En met betrouwbare gegevens die in realtime worden geaggregeerd, is het verkennen van drijfveren en hoofdoorzaken minder uitdagend en tijdrovend.
Wilt u ontdekken hoe het automatiseren van variantieanalyse leidt tot meer concurrerende besluitvorming? Neem vandaag nog een Prophix One™ demo.
Veelgestelde Vragen
Q1. Wat veroorzaakt dat variantieanalyseresultaten misleidend zijn?
Variantieanalyseresultaten kunnen misleidend worden als basisgegevens verouderd zijn of als prognoses te optimistisch zijn. Bovendien kunnen inconsistente gegevensrapportage en integratie over platforms technische fouten veroorzaken.
Q2. Waarom krijgen twee teams soms verschillende variantiecijfers voor dezelfde periode?
Twee financiële of FP&A-teams die verschillende variantiecijfers krijgen, kunnen verschillende benchmarks volgen of kosten anders categoriseren. Of ze halen gegevens uit verschillende systemen over verschillende tijdsperioden. Eén team kan een vast budget gebruiken en een ander een rollende prognose, en er kunnen ook verschillen zijn in wanneer werkelijkheden uit grootboeken worden gehaald.
Q3. Wat als een variantie elke maand blijft herhalen?
Herhalende varianten suggereren dat er onderliggende prognose- of budgetteringsfouten zijn, bijvoorbeeld die niet zijn aangepast aan stijgende leverancierskosten. Herhalende varianten kunnen ook wijzen op structurele problemen, en budgetten moeten worden aangepast.
Q4. Wat moet u doen als een variantie er ongebruikelijk uitziet, maar de oorzaak onduidelijk is?
In dit scenario, analyseer altijd gegevens en systeemintegriteit om ervoor te zorgen dat er geen boekhoudkundige of technische fouten zijn. Bekijk vervolgens de initiële budgetaannames en probeer de oorzaak te contextualiseren (bijv. is het een geïsoleerde gebeurtenis, of zijn er permanente veranderingen in uw operaties?).